Domain schreiend.de kaufen?
Wir ziehen mit dem Projekt
schreiend.de um.
Sind Sie am Kauf der Domain
schreiend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schreiend.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
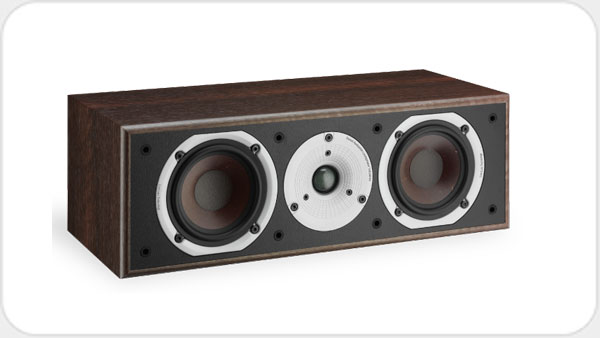
DALI Spektor Vokal *schwarz* DA10903Die Entwicklung der SPEKTOR Serie gestaltete sich als ein schwieriger Balanceakt zwischen dem Erreichen der bestmö, glichen Klangqualitä, t und der optimalen Herstellung jedes einzelnen Bauteils. Einer Lautsprecherserie in diesem Preisbereich zu249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
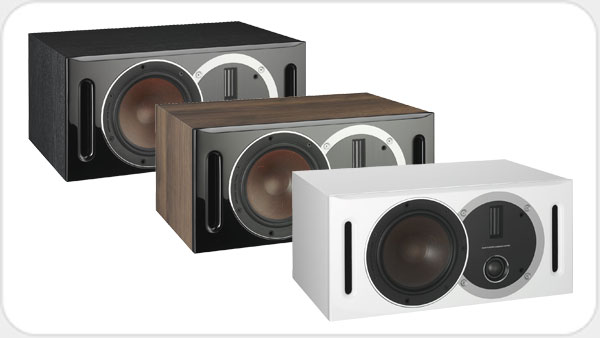
DALI Oberon Vokal *weiss* DA10957Die OBERON Modelle verfü, gen als erste Lautsprecherserie in der Einsteigerklasse ü, ber DALIs patentierte SMC-Technologie, die im Magnetantrieb auftretende Verzerrungen drastisch reduziert - Sie hö, ren Ihre Lieblingsmusik daher in einer ni312,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lessing, Theodor: Der LärmDer Lärm , Allgegenwärtiges Brüllen, Dröhnen, Pfeifen, Zischen, Fauchen, Hämmern, Rammeln, Klopfen, Schrillen, Schreien und Toben, vor dem der friedliebende Geist weder in Stadt noch Land mehr Zuflucht findet: In seiner furiosen Polemik gegen den Lärm und für die Höflichkeit versuchte Lessing 1908 die zudringlichen Geräusche mit einer glänzenden Typologie der Angriffsformen auf das Ohr zu bannen. Dabei entstand nicht nur eine hervorragende Bestimmung des Lärm-Phänomens zwischen Selbstbetäubung, Vitalität und Aggression, sondern auch ein berührendes Plädoyer für Feinsinnigkeit und Rücksichtnahme, kurz: Menschenfreundlichkeit. Lessing, der bald einen Anti-Lärm-Verein sowie die Zeitschrift Der Anti-Rüpel gründete, ging gegen die Kräfte des gesamtgesellschaftlichen Getöses und der Rohheit mit allem an, was er hatte, und unterlag ihnen am Ende doch. Heute ist die Beschallung mittels mitgeführter Lautsprecher auch im Freien universell geworden, wie in Identifikation mit dem Aggressor leitet sie sich gar jeder per Kopfhörer direkt in den Gehörgang. Angesichts dessen wird hier Lessings Kampfschrift, begleitet von kommentierenden Essays, für das tägliche Abwehrgefecht gegen den Lärm als Einzelausgabe zugänglich gemacht: einer der schönsten, stillen Hilferufe der deutschsprachigen Literatur. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 202309, Produktform: Leinen, Titel der Reihe: Friedenauer Presse Winterbuch##, Autoren: Lessing, Theodor, Redaktion: Vogt, Tilman, Seitenzahl/Blattzahl: 226, Keyword: 20. Jahrhundert; Deutschland; Großstadt; Industrialisierung; Kampfschrift; Kulturphilosophie; Lessing; Weimarer Republik, Fachschema: Zwanzigstes Jahrhundert~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Belletristik: allgemein und literarisch~Kultur- und Medienwissenschaften~Soziale und ethische Themen~Moderne Philosophie: nach 1800, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Soziale und politische Philosophie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Friedenauer Presse, Länge: 200, Breite: 120, Höhe: 19, Gewicht: 288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kästner, Erich: Lärm im SpiegelLärm im Spiegel , Warum Gedichte? Erich Kästner gibt die Antwort: 'Dass jemand ausspricht, was ihn bewegt und bedrückt, ist nützlich.' In Lärm im Spiegel aus dem Jahr 1929 zeigt sich Kästner als Lyriker von Rang. Prädikat: absolut gegenwärtig und uneingeschränkt gebrauchsfähig. Sachliche Romanze Als sie einander acht Jahre kannten (und man darf sagen: sie kannten sich gut), kam ihre Liebe plötzlich abhanden. Wie andern Leuten ein Stock oder Hut. Sie waren traurig, betrugen sich heiter, versuchten Küsse, als ob nichts sei, und sahen sich an und wussten nicht weiter. Da weinte sie schließlich. Und er stand dabei. Vom Fenster aus konnte man Schiffen winken. Er sagte, es wäre schon Viertel nach vier und Zeit, irgendwo Kaffee zu trinken. - Nebenan übte ein Mensch Klavier. Sie gingen ins kleinste Café am Ort und rührten in ihren Tassen. Am Abend saßen sie immer noch dort. Sie saßen allein, und sie sprachen kein Wort und konnten es einfach nicht fassen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20140919, Produktform: Leinen, Autoren: Kästner, Erich, Seitenzahl/Blattzahl: 112, Keyword: Auswahl; Gedichtband; Gedichte; Gefühle; Klassiker; Kästner; Liebe; Lyrik; Poesie; Romanze; Sammlung, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutschland~Gedicht / Lyrik~Lyrik~Zwanziger Jahre / Roman, Erzählung, Fachkategorie: Einzelne Dichter~Moderne und zeitgenössische Belletristik, Region: Deutschland, Zeitraum: 1920 bis 1929 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atrium Verlag, Verlag: Atrium Verlag, Verlag: Atrium Verlag AG, Länge: 209, Breite: 128, Höhe: 15, Gewicht: 194, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119939819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **

Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
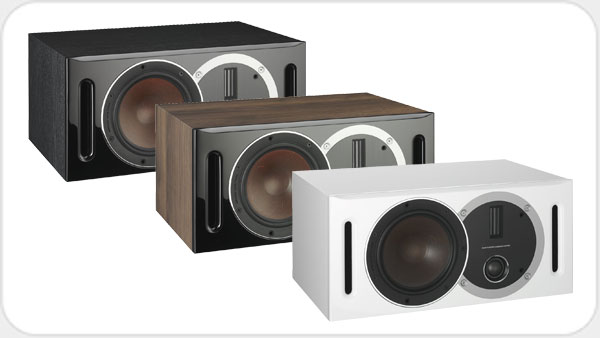
DALI Opticon Vokal *weiss* DA10809Der OPTICON VOKAL ist die perfekte Ergä, nzung fü, r alle zu einem Heimkinosystem kombinierten OPTICON-Lautsprecher. Der 43 cm breite Centerspeaker lä, sst sich perfekt in die meisten HiFi-Regale integrieren und dank des bei diesem Modell390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Spektor Vokal *schwarz* DA10903Die Entwicklung der SPEKTOR Serie gestaltete sich als ein schwieriger Balanceakt zwischen dem Erreichen der bestmö, glichen Klangqualitä, t und der optimalen Herstellung jedes einzelnen Bauteils. Einer Lautsprecherserie in diesem Preisbereich zu249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Oberon Vokal *weiss* DA10957Die OBERON Modelle verfü, gen als erste Lautsprecherserie in der Einsteigerklasse ü, ber DALIs patentierte SMC-Technologie, die im Magnetantrieb auftretende Verzerrungen drastisch reduziert - Sie hö, ren Ihre Lieblingsmusik daher in einer ni312,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Lessing, Theodor: Der LärmDer Lärm , Allgegenwärtiges Brüllen, Dröhnen, Pfeifen, Zischen, Fauchen, Hämmern, Rammeln, Klopfen, Schrillen, Schreien und Toben, vor dem der friedliebende Geist weder in Stadt noch Land mehr Zuflucht findet: In seiner furiosen Polemik gegen den Lärm und für die Höflichkeit versuchte Lessing 1908 die zudringlichen Geräusche mit einer glänzenden Typologie der Angriffsformen auf das Ohr zu bannen. Dabei entstand nicht nur eine hervorragende Bestimmung des Lärm-Phänomens zwischen Selbstbetäubung, Vitalität und Aggression, sondern auch ein berührendes Plädoyer für Feinsinnigkeit und Rücksichtnahme, kurz: Menschenfreundlichkeit. Lessing, der bald einen Anti-Lärm-Verein sowie die Zeitschrift Der Anti-Rüpel gründete, ging gegen die Kräfte des gesamtgesellschaftlichen Getöses und der Rohheit mit allem an, was er hatte, und unterlag ihnen am Ende doch. Heute ist die Beschallung mittels mitgeführter Lautsprecher auch im Freien universell geworden, wie in Identifikation mit dem Aggressor leitet sie sich gar jeder per Kopfhörer direkt in den Gehörgang. Angesichts dessen wird hier Lessings Kampfschrift, begleitet von kommentierenden Essays, für das tägliche Abwehrgefecht gegen den Lärm als Einzelausgabe zugänglich gemacht: einer der schönsten, stillen Hilferufe der deutschsprachigen Literatur. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 202309, Produktform: Leinen, Titel der Reihe: Friedenauer Presse Winterbuch##, Autoren: Lessing, Theodor, Redaktion: Vogt, Tilman, Seitenzahl/Blattzahl: 226, Keyword: 20. Jahrhundert; Deutschland; Großstadt; Industrialisierung; Kampfschrift; Kulturphilosophie; Lessing; Weimarer Republik, Fachschema: Zwanzigstes Jahrhundert~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Belletristik: allgemein und literarisch~Kultur- und Medienwissenschaften~Soziale und ethische Themen~Moderne Philosophie: nach 1800, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Soziale und politische Philosophie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Friedenauer Presse, Länge: 200, Breite: 120, Höhe: 19, Gewicht: 288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kästner, Erich: Lärm im SpiegelLärm im Spiegel , Warum Gedichte? Erich Kästner gibt die Antwort: 'Dass jemand ausspricht, was ihn bewegt und bedrückt, ist nützlich.' In Lärm im Spiegel aus dem Jahr 1929 zeigt sich Kästner als Lyriker von Rang. Prädikat: absolut gegenwärtig und uneingeschränkt gebrauchsfähig. Sachliche Romanze Als sie einander acht Jahre kannten (und man darf sagen: sie kannten sich gut), kam ihre Liebe plötzlich abhanden. Wie andern Leuten ein Stock oder Hut. Sie waren traurig, betrugen sich heiter, versuchten Küsse, als ob nichts sei, und sahen sich an und wussten nicht weiter. Da weinte sie schließlich. Und er stand dabei. Vom Fenster aus konnte man Schiffen winken. Er sagte, es wäre schon Viertel nach vier und Zeit, irgendwo Kaffee zu trinken. - Nebenan übte ein Mensch Klavier. Sie gingen ins kleinste Café am Ort und rührten in ihren Tassen. Am Abend saßen sie immer noch dort. Sie saßen allein, und sie sprachen kein Wort und konnten es einfach nicht fassen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20140919, Produktform: Leinen, Autoren: Kästner, Erich, Seitenzahl/Blattzahl: 112, Keyword: Auswahl; Gedichtband; Gedichte; Gefühle; Klassiker; Kästner; Liebe; Lyrik; Poesie; Romanze; Sammlung, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutschland~Gedicht / Lyrik~Lyrik~Zwanziger Jahre / Roman, Erzählung, Fachkategorie: Einzelne Dichter~Moderne und zeitgenössische Belletristik, Region: Deutschland, Zeitraum: 1920 bis 1929 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atrium Verlag, Verlag: Atrium Verlag, Verlag: Atrium Verlag AG, Länge: 209, Breite: 128, Höhe: 15, Gewicht: 194, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119939819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Opticon Vokal *schwarz* DA10809Der OPTICON VOKAL ist die perfekte Ergä, nzung fü, r alle zu einem Heimkinosystem kombinierten OPTICON-Lautsprecher. Der 43 cm breite Centerspeaker lä, sst sich perfekt in die meisten HiFi-Regale integrieren und dank des bei diesem Modell540,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Opticon Vokal *walnuss* DA10809Der OPTICON VOKAL ist die perfekte Ergä, nzung fü, r alle zu einem Heimkinosystem kombinierten OPTICON-Lautsprecher. Der 43 cm breite Centerspeaker lä, sst sich perfekt in die meisten HiFi-Regale integrieren und dank des bei diesem Modell390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.