Domain schreiend.de kaufen?
Wir ziehen mit dem Projekt
schreiend.de um.
Sind Sie am Kauf der Domain
schreiend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schreiend.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Stimme Ausdruck Philosophie, Fachbücher von Violetta L. Waibel, Salome KammerStimme, was ist das eigentlich? Man weiss es - und man weiss es auch nicht. Der Band macht es sich zur Aufgabe, der Stimme in der Begegnung von Komposition und Kunst, in der Auseinandersetzung mit Literaturwissenschaft, Psychologie, Philosophie, Theologie und Musikwissenschaft nachzuspüren, ihre Möglichkeiten auszuloten, ihre Ausdrucksformen zu erkunden. Neue Musik forscht nach Klang- und Ausdrucksformen menschlicher Stimme, die das Terrain des bekannten und gewohnten Singens und Sprechens zu neuen Möglichkeiten hin öffnet. Traditionelle Klangvorstellungen werden verfremdet, dekontextualisiert, neue Möglichkeiten der stimmlichen und lautlichen Klangerzeugung werden erprobt, um zu überraschen, zu provozieren, um Klanggewohnheiten infrage zu stellen und neue zu schaffen. Salome Kammer, für deren Stimme zahlreiche Werke geschrieben wurden, hat solistische Werke für Sprech- und Singstimme von Komponistinnen wie Carola Bauckholt und Iris ter Schiphorst, von Komponisten wie John Cage, Mauricio Kagel, György Kurtág, Giacinto Scelsi sowie des Dada-Künstlers Hugo Ball auf einer CD in vielfältigen Farben und überraschenden Formen zum Klingen gebracht. Jedem dieser Werke oder Werkgruppen ist ein Beitrag aus einer geeigneten interdisziplinären Perspektive gewidmet. Mit Beiträgen von Jakob Helmut Deibl, Gabriele Geml, Susanne Valerie Granzer, Ulrike Kadi, Reinhart Meyer-Kalkus, Salome Kammer, Anne-May Krüger, Marion Saxer, Iris ter Schiphorst, Dörte Schmidt, Grégoire Tosser und Violetta L. Waibel.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
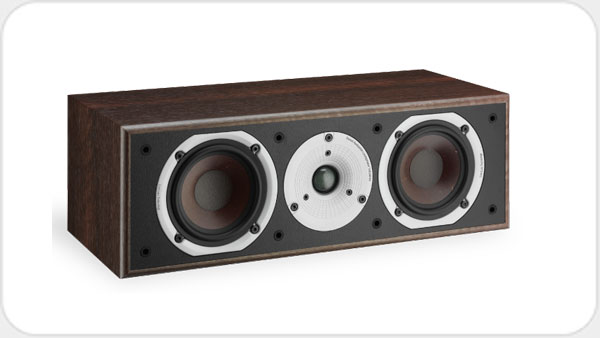
DALI Spektor Vokal *schwarz* DA10903Die Entwicklung der SPEKTOR Serie gestaltete sich als ein schwieriger Balanceakt zwischen dem Erreichen der bestmö, glichen Klangqualitä, t und der optimalen Herstellung jedes einzelnen Bauteils. Einer Lautsprecherserie in diesem Preisbereich zu249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
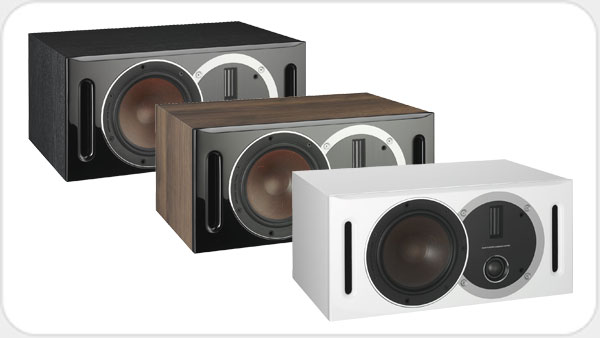
DALI Opticon Vokal *weiss* DA10809Der OPTICON VOKAL ist die perfekte Ergä, nzung fü, r alle zu einem Heimkinosystem kombinierten OPTICON-Lautsprecher. Der 43 cm breite Centerspeaker lä, sst sich perfekt in die meisten HiFi-Regale integrieren und dank des bei diesem Modell390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Kommunikation und Ausdruck, Fachbücher von Philip Hogh"Philosophie, die nicht Sprachphilosophie ist, kann heute eigentlich überhaupt gar nicht vorgestellt werden." Das vorliegende Buch nimmt diesen Satz Theodor W. Adornos zum Ausgangspunkt für eine systematische Rekonstruktion der sprachphilosophischen Überlegungen in seinem Werk und liefert damit sowohl einen originellen Beitrag zur Adorno-Forschung als auch zu gegenwärtigen Diskussionen in der Sprachphilosophie. Dabei wird in einer umfassenden, detaillierten und in der Sache unvoreingenommenen Weise das Vorurteil korrigiert, Adornos Philosophie sei eine letzte Form der seit dem linguistic turn überholten Bewusstseinsphilosophie. Zunächst wird die Rolle beleuchtet, die der Sprache in der naturgeschichtlichen Genese von Subjektivität zukommt, worin die Sprache als eine zweite Natur bestimmt wird, die den menschlichen Weltzugang sowohl grundsätzlich ermöglicht als auch auf eine je spezifische Weise prägt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stimme Ausdruck Philosophie, Fachbücher von Violetta L. Waibel, Salome KammerStimme, was ist das eigentlich? Man weiss es - und man weiss es auch nicht. Der Band macht es sich zur Aufgabe, der Stimme in der Begegnung von Komposition und Kunst, in der Auseinandersetzung mit Literaturwissenschaft, Psychologie, Philosophie, Theologie und Musikwissenschaft nachzuspüren, ihre Möglichkeiten auszuloten, ihre Ausdrucksformen zu erkunden. Neue Musik forscht nach Klang- und Ausdrucksformen menschlicher Stimme, die das Terrain des bekannten und gewohnten Singens und Sprechens zu neuen Möglichkeiten hin öffnet. Traditionelle Klangvorstellungen werden verfremdet, dekontextualisiert, neue Möglichkeiten der stimmlichen und lautlichen Klangerzeugung werden erprobt, um zu überraschen, zu provozieren, um Klanggewohnheiten infrage zu stellen und neue zu schaffen. Salome Kammer, für deren Stimme zahlreiche Werke geschrieben wurden, hat solistische Werke für Sprech- und Singstimme von Komponistinnen wie Carola Bauckholt und Iris ter Schiphorst, von Komponisten wie John Cage, Mauricio Kagel, György Kurtág, Giacinto Scelsi sowie des Dada-Künstlers Hugo Ball auf einer CD in vielfältigen Farben und überraschenden Formen zum Klingen gebracht. Jedem dieser Werke oder Werkgruppen ist ein Beitrag aus einer geeigneten interdisziplinären Perspektive gewidmet. Mit Beiträgen von Jakob Helmut Deibl, Gabriele Geml, Susanne Valerie Granzer, Ulrike Kadi, Reinhart Meyer-Kalkus, Salome Kammer, Anne-May Krüger, Marion Saxer, Iris ter Schiphorst, Dörte Schmidt, Grégoire Tosser und Violetta L. Waibel.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
DALI Spektor Vokal *schwarz* DA10903Die Entwicklung der SPEKTOR Serie gestaltete sich als ein schwieriger Balanceakt zwischen dem Erreichen der bestmö, glichen Klangqualitä, t und der optimalen Herstellung jedes einzelnen Bauteils. Einer Lautsprecherserie in diesem Preisbereich zu249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Opticon Vokal *weiss* DA10809Der OPTICON VOKAL ist die perfekte Ergä, nzung fü, r alle zu einem Heimkinosystem kombinierten OPTICON-Lautsprecher. Der 43 cm breite Centerspeaker lä, sst sich perfekt in die meisten HiFi-Regale integrieren und dank des bei diesem Modell390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lessing, Theodor: Der LärmDer Lärm , Allgegenwärtiges Brüllen, Dröhnen, Pfeifen, Zischen, Fauchen, Hämmern, Rammeln, Klopfen, Schrillen, Schreien und Toben, vor dem der friedliebende Geist weder in Stadt noch Land mehr Zuflucht findet: In seiner furiosen Polemik gegen den Lärm und für die Höflichkeit versuchte Lessing 1908 die zudringlichen Geräusche mit einer glänzenden Typologie der Angriffsformen auf das Ohr zu bannen. Dabei entstand nicht nur eine hervorragende Bestimmung des Lärm-Phänomens zwischen Selbstbetäubung, Vitalität und Aggression, sondern auch ein berührendes Plädoyer für Feinsinnigkeit und Rücksichtnahme, kurz: Menschenfreundlichkeit. Lessing, der bald einen Anti-Lärm-Verein sowie die Zeitschrift Der Anti-Rüpel gründete, ging gegen die Kräfte des gesamtgesellschaftlichen Getöses und der Rohheit mit allem an, was er hatte, und unterlag ihnen am Ende doch. Heute ist die Beschallung mittels mitgeführter Lautsprecher auch im Freien universell geworden, wie in Identifikation mit dem Aggressor leitet sie sich gar jeder per Kopfhörer direkt in den Gehörgang. Angesichts dessen wird hier Lessings Kampfschrift, begleitet von kommentierenden Essays, für das tägliche Abwehrgefecht gegen den Lärm als Einzelausgabe zugänglich gemacht: einer der schönsten, stillen Hilferufe der deutschsprachigen Literatur. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 202309, Produktform: Leinen, Titel der Reihe: Friedenauer Presse Winterbuch##, Autoren: Lessing, Theodor, Redaktion: Vogt, Tilman, Seitenzahl/Blattzahl: 226, Keyword: 20. Jahrhundert; Deutschland; Großstadt; Industrialisierung; Kampfschrift; Kulturphilosophie; Lessing; Weimarer Republik, Fachschema: Zwanzigstes Jahrhundert~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Belletristik: allgemein und literarisch~Kultur- und Medienwissenschaften~Soziale und ethische Themen~Moderne Philosophie: nach 1800, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Soziale und politische Philosophie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Friedenauer Presse, Länge: 200, Breite: 120, Höhe: 19, Gewicht: 288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kästner, Erich: Lärm im SpiegelLärm im Spiegel , Warum Gedichte? Erich Kästner gibt die Antwort: 'Dass jemand ausspricht, was ihn bewegt und bedrückt, ist nützlich.' In Lärm im Spiegel aus dem Jahr 1929 zeigt sich Kästner als Lyriker von Rang. Prädikat: absolut gegenwärtig und uneingeschränkt gebrauchsfähig. Sachliche Romanze Als sie einander acht Jahre kannten (und man darf sagen: sie kannten sich gut), kam ihre Liebe plötzlich abhanden. Wie andern Leuten ein Stock oder Hut. Sie waren traurig, betrugen sich heiter, versuchten Küsse, als ob nichts sei, und sahen sich an und wussten nicht weiter. Da weinte sie schließlich. Und er stand dabei. Vom Fenster aus konnte man Schiffen winken. Er sagte, es wäre schon Viertel nach vier und Zeit, irgendwo Kaffee zu trinken. - Nebenan übte ein Mensch Klavier. Sie gingen ins kleinste Café am Ort und rührten in ihren Tassen. Am Abend saßen sie immer noch dort. Sie saßen allein, und sie sprachen kein Wort und konnten es einfach nicht fassen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20140919, Produktform: Leinen, Autoren: Kästner, Erich, Seitenzahl/Blattzahl: 112, Keyword: Auswahl; Gedichtband; Gedichte; Gefühle; Klassiker; Kästner; Liebe; Lyrik; Poesie; Romanze; Sammlung, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutschland~Gedicht / Lyrik~Lyrik~Zwanziger Jahre / Roman, Erzählung, Fachkategorie: Einzelne Dichter~Moderne und zeitgenössische Belletristik, Region: Deutschland, Zeitraum: 1920 bis 1929 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atrium Verlag, Verlag: Atrium Verlag, Verlag: Atrium Verlag AG, Länge: 209, Breite: 128, Höhe: 15, Gewicht: 194, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119939819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.