Domain schreiend.de kaufen?
Wir ziehen mit dem Projekt
schreiend.de um.
Sind Sie am Kauf der Domain
schreiend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schreiend.de kaufen?
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
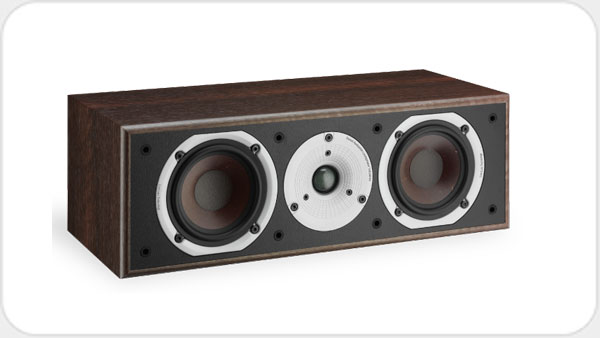
DALI Spektor Vokal *schwarz* DA10903Die Entwicklung der SPEKTOR Serie gestaltete sich als ein schwieriger Balanceakt zwischen dem Erreichen der bestmö, glichen Klangqualitä, t und der optimalen Herstellung jedes einzelnen Bauteils. Einer Lautsprecherserie in diesem Preisbereich zu249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
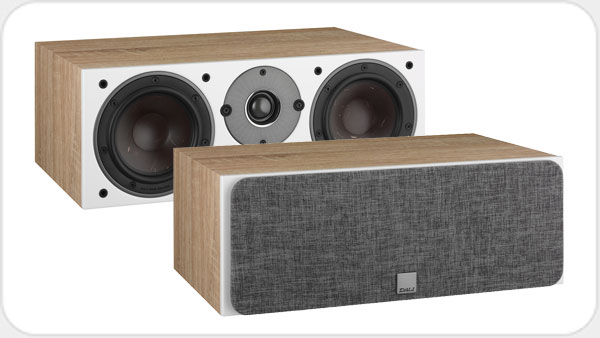
DALI Oberon Vokal *weiss* DA10957Die OBERON Modelle verfü, gen als erste Lautsprecherserie in der Einsteigerklasse ü, ber DALIs patentierte SMC-Technologie, die im Magnetantrieb auftretende Verzerrungen drastisch reduziert - Sie hö, ren Ihre Lieblingsmusik daher in einer ni312,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lessing, Theodor: Der LärmDer Lärm , Allgegenwärtiges Brüllen, Dröhnen, Pfeifen, Zischen, Fauchen, Hämmern, Rammeln, Klopfen, Schrillen, Schreien und Toben, vor dem der friedliebende Geist weder in Stadt noch Land mehr Zuflucht findet: In seiner furiosen Polemik gegen den Lärm und für die Höflichkeit versuchte Lessing 1908 die zudringlichen Geräusche mit einer glänzenden Typologie der Angriffsformen auf das Ohr zu bannen. Dabei entstand nicht nur eine hervorragende Bestimmung des Lärm-Phänomens zwischen Selbstbetäubung, Vitalität und Aggression, sondern auch ein berührendes Plädoyer für Feinsinnigkeit und Rücksichtnahme, kurz: Menschenfreundlichkeit. Lessing, der bald einen Anti-Lärm-Verein sowie die Zeitschrift Der Anti-Rüpel gründete, ging gegen die Kräfte des gesamtgesellschaftlichen Getöses und der Rohheit mit allem an, was er hatte, und unterlag ihnen am Ende doch. Heute ist die Beschallung mittels mitgeführter Lautsprecher auch im Freien universell geworden, wie in Identifikation mit dem Aggressor leitet sie sich gar jeder per Kopfhörer direkt in den Gehörgang. Angesichts dessen wird hier Lessings Kampfschrift, begleitet von kommentierenden Essays, für das tägliche Abwehrgefecht gegen den Lärm als Einzelausgabe zugänglich gemacht: einer der schönsten, stillen Hilferufe der deutschsprachigen Literatur. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 202309, Produktform: Leinen, Titel der Reihe: Friedenauer Presse Winterbuch##, Autoren: Lessing, Theodor, Redaktion: Vogt, Tilman, Seitenzahl/Blattzahl: 226, Keyword: 20. Jahrhundert; Deutschland; Großstadt; Industrialisierung; Kampfschrift; Kulturphilosophie; Lessing; Weimarer Republik, Fachschema: Zwanzigstes Jahrhundert~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Belletristik: allgemein und literarisch~Kultur- und Medienwissenschaften~Soziale und ethische Themen~Moderne Philosophie: nach 1800, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Soziale und politische Philosophie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Friedenauer Presse, Länge: 200, Breite: 120, Höhe: 19, Gewicht: 288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kästner, Erich: Lärm im SpiegelLärm im Spiegel , Warum Gedichte? Erich Kästner gibt die Antwort: 'Dass jemand ausspricht, was ihn bewegt und bedrückt, ist nützlich.' In Lärm im Spiegel aus dem Jahr 1929 zeigt sich Kästner als Lyriker von Rang. Prädikat: absolut gegenwärtig und uneingeschränkt gebrauchsfähig. Sachliche Romanze Als sie einander acht Jahre kannten (und man darf sagen: sie kannten sich gut), kam ihre Liebe plötzlich abhanden. Wie andern Leuten ein Stock oder Hut. Sie waren traurig, betrugen sich heiter, versuchten Küsse, als ob nichts sei, und sahen sich an und wussten nicht weiter. Da weinte sie schließlich. Und er stand dabei. Vom Fenster aus konnte man Schiffen winken. Er sagte, es wäre schon Viertel nach vier und Zeit, irgendwo Kaffee zu trinken. - Nebenan übte ein Mensch Klavier. Sie gingen ins kleinste Café am Ort und rührten in ihren Tassen. Am Abend saßen sie immer noch dort. Sie saßen allein, und sie sprachen kein Wort und konnten es einfach nicht fassen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20140919, Produktform: Leinen, Autoren: Kästner, Erich, Seitenzahl/Blattzahl: 112, Keyword: Auswahl; Gedichtband; Gedichte; Gefühle; Klassiker; Kästner; Liebe; Lyrik; Poesie; Romanze; Sammlung, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutschland~Gedicht / Lyrik~Lyrik~Zwanziger Jahre / Roman, Erzählung, Fachkategorie: Einzelne Dichter~Moderne und zeitgenössische Belletristik, Region: Deutschland, Zeitraum: 1920 bis 1929 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atrium Verlag, Verlag: Atrium Verlag, Verlag: Atrium Verlag AG, Länge: 209, Breite: 128, Höhe: 15, Gewicht: 194, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119939819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
-
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **

Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
Wie setzt sich die Bemessungsgrundlage zusammen?
Die Bemessungsgrundlage setzt sich aus verschiedenen Faktoren zusammen, die zur Berechnung von Steuern oder Abgaben herangezogen werden. Dazu gehören Einkommen, Umsatz, Gewinn oder Vermögen, je nach Art der Steuer. Die Bemessungsgrundlage bildet die Grundlage für die Berechnung des Steuerbetrags, der dann an das Finanzamt gezahlt werden muss. Sie dient als Maßstab für die Höhe der Steuerlast, die eine Person oder ein Unternehmen tragen muss. Die genaue Zusammensetzung der Bemessungsgrundlage kann je nach Steuergesetzgebung und Steuerart variieren. **
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
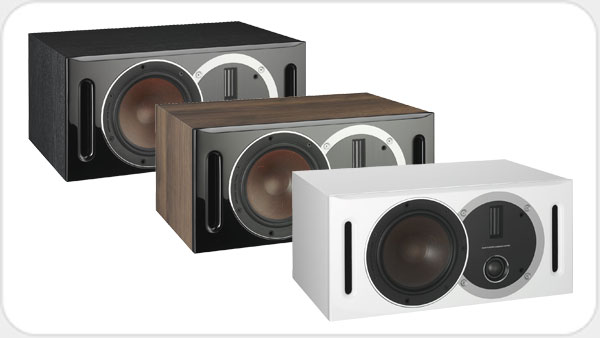
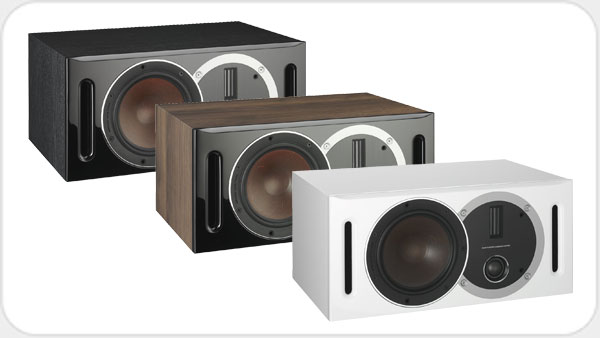
DALI Opticon Vokal *weiss* DA10809Der OPTICON VOKAL ist die perfekte Ergä, nzung fü, r alle zu einem Heimkinosystem kombinierten OPTICON-Lautsprecher. Der 43 cm breite Centerspeaker lä, sst sich perfekt in die meisten HiFi-Regale integrieren und dank des bei diesem Modell390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Spektor Vokal *schwarz* DA10903Die Entwicklung der SPEKTOR Serie gestaltete sich als ein schwieriger Balanceakt zwischen dem Erreichen der bestmö, glichen Klangqualitä, t und der optimalen Herstellung jedes einzelnen Bauteils. Einer Lautsprecherserie in diesem Preisbereich zu249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Oberon Vokal *weiss* DA10957Die OBERON Modelle verfü, gen als erste Lautsprecherserie in der Einsteigerklasse ü, ber DALIs patentierte SMC-Technologie, die im Magnetantrieb auftretende Verzerrungen drastisch reduziert - Sie hö, ren Ihre Lieblingsmusik daher in einer ni312,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
-
Lessing, Theodor: Der LärmDer Lärm , Allgegenwärtiges Brüllen, Dröhnen, Pfeifen, Zischen, Fauchen, Hämmern, Rammeln, Klopfen, Schrillen, Schreien und Toben, vor dem der friedliebende Geist weder in Stadt noch Land mehr Zuflucht findet: In seiner furiosen Polemik gegen den Lärm und für die Höflichkeit versuchte Lessing 1908 die zudringlichen Geräusche mit einer glänzenden Typologie der Angriffsformen auf das Ohr zu bannen. Dabei entstand nicht nur eine hervorragende Bestimmung des Lärm-Phänomens zwischen Selbstbetäubung, Vitalität und Aggression, sondern auch ein berührendes Plädoyer für Feinsinnigkeit und Rücksichtnahme, kurz: Menschenfreundlichkeit. Lessing, der bald einen Anti-Lärm-Verein sowie die Zeitschrift Der Anti-Rüpel gründete, ging gegen die Kräfte des gesamtgesellschaftlichen Getöses und der Rohheit mit allem an, was er hatte, und unterlag ihnen am Ende doch. Heute ist die Beschallung mittels mitgeführter Lautsprecher auch im Freien universell geworden, wie in Identifikation mit dem Aggressor leitet sie sich gar jeder per Kopfhörer direkt in den Gehörgang. Angesichts dessen wird hier Lessings Kampfschrift, begleitet von kommentierenden Essays, für das tägliche Abwehrgefecht gegen den Lärm als Einzelausgabe zugänglich gemacht: einer der schönsten, stillen Hilferufe der deutschsprachigen Literatur. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 202309, Produktform: Leinen, Titel der Reihe: Friedenauer Presse Winterbuch##, Autoren: Lessing, Theodor, Redaktion: Vogt, Tilman, Seitenzahl/Blattzahl: 226, Keyword: 20. Jahrhundert; Deutschland; Großstadt; Industrialisierung; Kampfschrift; Kulturphilosophie; Lessing; Weimarer Republik, Fachschema: Zwanzigstes Jahrhundert~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Belletristik: allgemein und literarisch~Kultur- und Medienwissenschaften~Soziale und ethische Themen~Moderne Philosophie: nach 1800, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Soziale und politische Philosophie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Friedenauer Presse, Länge: 200, Breite: 120, Höhe: 19, Gewicht: 288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kästner, Erich: Lärm im SpiegelLärm im Spiegel , Warum Gedichte? Erich Kästner gibt die Antwort: 'Dass jemand ausspricht, was ihn bewegt und bedrückt, ist nützlich.' In Lärm im Spiegel aus dem Jahr 1929 zeigt sich Kästner als Lyriker von Rang. Prädikat: absolut gegenwärtig und uneingeschränkt gebrauchsfähig. Sachliche Romanze Als sie einander acht Jahre kannten (und man darf sagen: sie kannten sich gut), kam ihre Liebe plötzlich abhanden. Wie andern Leuten ein Stock oder Hut. Sie waren traurig, betrugen sich heiter, versuchten Küsse, als ob nichts sei, und sahen sich an und wussten nicht weiter. Da weinte sie schließlich. Und er stand dabei. Vom Fenster aus konnte man Schiffen winken. Er sagte, es wäre schon Viertel nach vier und Zeit, irgendwo Kaffee zu trinken. - Nebenan übte ein Mensch Klavier. Sie gingen ins kleinste Café am Ort und rührten in ihren Tassen. Am Abend saßen sie immer noch dort. Sie saßen allein, und sie sprachen kein Wort und konnten es einfach nicht fassen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20140919, Produktform: Leinen, Autoren: Kästner, Erich, Seitenzahl/Blattzahl: 112, Keyword: Auswahl; Gedichtband; Gedichte; Gefühle; Klassiker; Kästner; Liebe; Lyrik; Poesie; Romanze; Sammlung, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutschland~Gedicht / Lyrik~Lyrik~Zwanziger Jahre / Roman, Erzählung, Fachkategorie: Einzelne Dichter~Moderne und zeitgenössische Belletristik, Region: Deutschland, Zeitraum: 1920 bis 1929 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atrium Verlag, Verlag: Atrium Verlag, Verlag: Atrium Verlag AG, Länge: 209, Breite: 128, Höhe: 15, Gewicht: 194, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119939819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Opticon Vokal *schwarz* DA10809Der OPTICON VOKAL ist die perfekte Ergä, nzung fü, r alle zu einem Heimkinosystem kombinierten OPTICON-Lautsprecher. Der 43 cm breite Centerspeaker lä, sst sich perfekt in die meisten HiFi-Regale integrieren und dank des bei diesem Modell540,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DALI Opticon Vokal *walnuss* DA10809Der OPTICON VOKAL ist die perfekte Ergä, nzung fü, r alle zu einem Heimkinosystem kombinierten OPTICON-Lautsprecher. Der 43 cm breite Centerspeaker lä, sst sich perfekt in die meisten HiFi-Regale integrieren und dank des bei diesem Modell390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
-
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Wie setzt sich die Bemessungsgrundlage zusammen?
Die Bemessungsgrundlage setzt sich aus verschiedenen Faktoren zusammen, die zur Berechnung von Steuern oder Abgaben herangezogen werden. Dazu gehören Einkommen, Umsatz, Gewinn oder Vermögen, je nach Art der Steuer. Die Bemessungsgrundlage bildet die Grundlage für die Berechnung des Steuerbetrags, der dann an das Finanzamt gezahlt werden muss. Sie dient als Maßstab für die Höhe der Steuerlast, die eine Person oder ein Unternehmen tragen muss. Die genaue Zusammensetzung der Bemessungsgrundlage kann je nach Steuergesetzgebung und Steuerart variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.